Rendimento líquido anual (médio) do trabalhador versus custos patronais
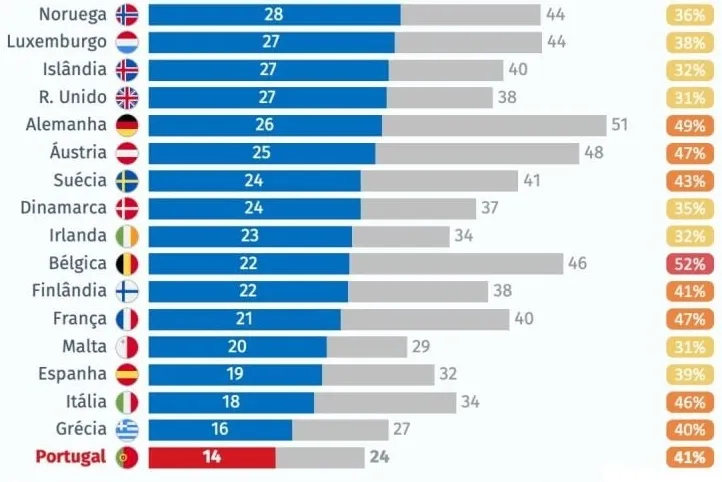
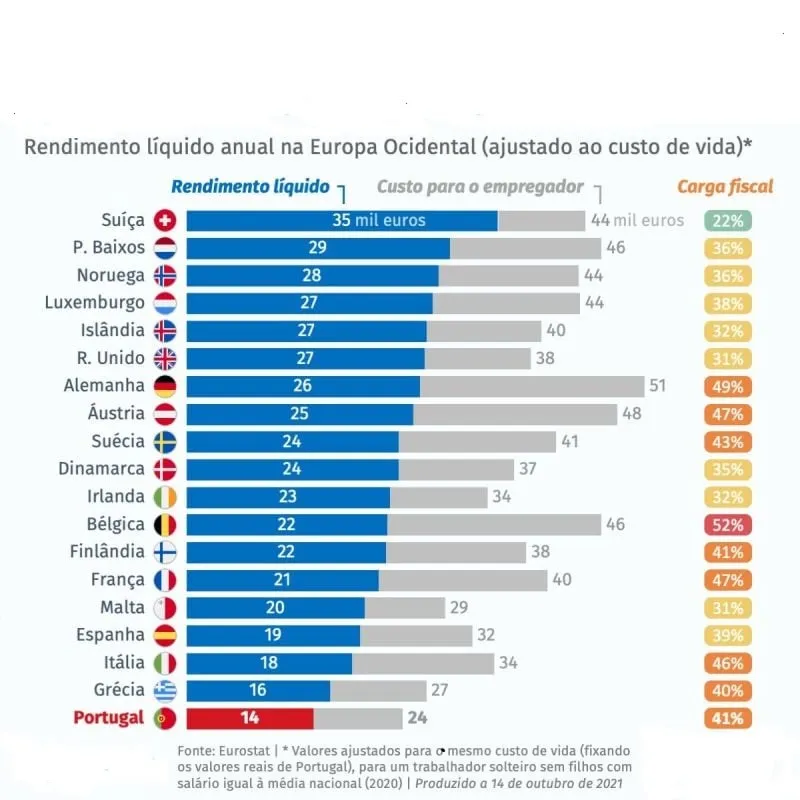
Nota publicada em novembro de 2021, a propósito de dados da Eurostat sobre rendimentos líquidos dos trabalhadores e custos patronais, sobre a importância de uma organização retributiva eficaz e correta.
Nota publicada em novembro de 2021. Os dados e o enquadramento aqui referidos refletem a informação e a legislação em vigor nessa data e podem ter sido alterados.
Analisando os mais recentes dados da EUROSTAT sobre rendimentos líquidos dos trabalhadores e custos patronais na Europa e, em especial, em Portugal, torna-se claro e fulcral que uma eficaz e correta organização retributiva do trabalhador pode ser a base da manutenção de uma boa saúde financeira do empregador, mas também a satisfação dos seus recursos humanos.
Esta busca para o equilíbrio entre duas vertentes aparentemente inconciliáveis não é fácil de encontrar, contudo também somos da opinião que o contexto legislativo português oferece algumas soluções praticáveis e de fácil execução.
Para tal, deve ser feita uma análise casuística do contexto global do empregador, desde a verificação do seu posicionamento no mercado até aos postos de trabalho por si disponibilizados, para que sejam encontrados os melhores recursos salariais, e ao mesmo tempo, evitadas consequências negativas advindas de uma ineficaz gestão de retribuições, como por exemplo, mão de obra com elevado turnover, falta de compromisso, e/ou, prejuízo, insolvência, entre outros.
Neste âmbito impõem-se algumas perguntas:
- Será que a retribuição base é a correta e mais adequada?
- O que são e como se usam os “fringe benefits”?
Como podemos ajudar
Tem uma questão sobre este tema?
Podemos analisar a sua situação concreta e explicar-lhe as opções disponíveis. Atendemos em português e em inglês.
Este conteúdo tem caráter informativo e não dispensa aconselhamento jurídico. Reflete a informação disponível à data da sua publicação.